Domain spleißschutz.de kaufen?
Wir ziehen mit dem Projekt
spleißschutz.de um.
Sind Sie am Kauf der Domain
spleißschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spleißschutz.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Eaton 187353 Verbindungsstück zur Verbindung von IKA M25LUG-IKAVerbindungsstück M25 für seitliche Vorprägungen zur Verbindung von zwei oder mehreren IKA Feuchtraumkleinverteilern IP65 nebeneinander Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!7,12 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Eaton 187354 Verbindungsstück zur Verbindung von IKA M40LUG-IKAVerbindungsstück M40 für seitliche Vorprägungen zur Verbindung von zwei oder mehreren IKA Feuchtraumkleinverteilern IP65 nebeneinander Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!10,69 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
DATAFLEX Addit Kabelschutz, Verbindungsstück 492, silberfarben 31.492Mit diesem kleinen Metallstreifen lassen sich zwei Kabelschutzteile mühelos verbinden. Verbinder für Addit Kabelschutz. Innensechskantschlüssel mitgeliefert. Mühelose Montage7,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
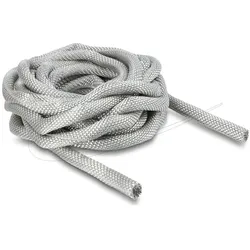
Delock, Kabelschutz + Kabelführung, Geflechtschlauch zur EMV Abschirmung selbstschliessend (Kabelschlauch, 500 cm)Diese geflochtene Schutzhülle von Delock ist ideal zum Schutz und Bündeln von freiliegenden Kabeln oder elektrischen Leitungen. Die Kupferflechtung schützt Kabel und Geräte zuverlässig vor elektromagnetischen Störungen. Vorteile - Effektiver EMC-Schutz dank dichter Kupferflechtung - Hohe Flexibilität zum Schutz vor Kabelbruch - Robuste Flechtstruktur für Widerstandsfähigkeit gegen Abrieb und Umwelteinflüsse Einfach zu verwenden - Selbstschliessendem Design ermöglicht einfaches Einführen von Kabeln ohne Werkzeuge - Nach dem Einführen schliesst sich das Rohr automatisch um Kabel oder Bündel Technische Spezifikationen - Länge: ca. 5 m - Durchmesser: ca. 25 mm - Bündeldurchmesser: max. 26 mm - Wandstärke: ca. 0,5 mm - Material: verzinntes Kupfer, PPS, Nomex - Umgebungstemperatur: -40 °C bis 150 °C Lieferumfang - Geflochtene Schutzhülle Verpackung - Wiederverschliessbare Tüte.86,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton 187353 Verbindungsstück zur Verbindung von IKA M25LUG-IKAVerbindungsstück M25 für seitliche Vorprägungen zur Verbindung von zwei oder mehreren IKA Feuchtraumkleinverteilern IP65 nebeneinander Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!7,12 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Eaton 187354 Verbindungsstück zur Verbindung von IKA M40LUG-IKAVerbindungsstück M40 für seitliche Vorprägungen zur Verbindung von zwei oder mehreren IKA Feuchtraumkleinverteilern IP65 nebeneinander Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!10,69 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brünig, Sascha: Kontroverse SicherheitKontroverse Sicherheit , Mitte der 1970er Jahre geriet die Kernenergie in der Bundesrepublik vor dem Hintergrund wachsender gesellschaftlicher Widerstände in eine tiefgreifende Krise. Die Träger der kerntechnischen Infrastruktur, insbesondere Energiewirtschaft und Herstellerindustrie, reagierten zunächst zögerlich, ab Anfang der 1980er Jahre jedoch zunehmend entschieden auf den Verlust der nuklearen Zukunft. In ihrem Versuch, der Kernenergie neue Perspektiven zu eröffnen, bauten sie die atomare Stromerzeugung zu einem umfassenden Sicherheitsversprechen für eine Gesellschaft auf, die sich in den Dekaden nach dem Ende des Nachkriegsbooms mit einer Vielzahl ökonomischer und ökologischer Krisenphänomene konfrontiert sah. Zugleich arbeiteten die Akteure der Nuklearwirtschaft daran, die mit der Kernenergie verbundenen Risiken durch eine vertrauensbildende Kommunikationsstrategie zu entkräften und so gesellschaftliche Ängste einzudämmen. Sascha Brünig zeigt, dass die Maßnahmen den Abstieg der Atomindustrie nicht aufhalten konnten. Und doch trug die Öffentlichkeitsarbeit durch die Herausbildung ökonomischer und ökologischer Effizienzversprechen dazu bei, energie- und umweltpolitische Diskurse nachhaltig zu beeinflussen. , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20250201, Titel der Reihe: Vierteljahrschrift für Sozial- und Wirtschaftsgeschichte, Beihefte (VSWG-B)#261#, Autoren: Brünig, Sascha, Seitenzahl/Blattzahl: 252, Abbildungen: 5 schwarz-weiße Abbildungen, 1 schwarz-weiße Tabellen, Keyword: Atomkraft; Atompolitik; Atomwirtschaft; Bundesrepublik Deutschland; Energiepolitik; Geschichte der Kernenergie; Kernenergie; Kulturgeschichte der Technik; Public Relations; Reaktorsicherheit; Risiko; Sicherheit; Sicherheitsgeschichte; Technikgeschichte, Fachschema: Deutsche Geschichte / Sozialgeschichte~Deutsche Geschichte / Wirtschaft~Wirtschaftsgeschichte, Fachkategorie: Geschichte, Warengruppe: HC/Geschichte/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 29, Gewicht: 571, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delock, Kabelschutz + Kabelführung, Geflechtschlauch zur EMV Abschirmung selbstschliessend (Kabelschlauch, 500 cm)Übersicht Dieser Geflechtschlauch von Delock eignet sich ideal zur Abschirmung und Bündelung von freiliegenden Kabeln oder elektrischen Leitungen. Abschirmung durch Kupfergeflecht Das Produkt besteht aus einem Kupfer Schutzgewebe, das Kabel und Geräte effektiv vor elektromagnetischen Störungen schützt. Solche Störungen können die Funktion elektronischer Geräte beeinflussen und sollten durch entsprechende Massnahmen vermieden werden. Hohe Flexibilität und ausgezeichnete Beständigkeit Das Kupfergeflecht bietet eine hohe Flexibilität zum Schutz der Kabel vor übermässiger Biegung. Die dichte, robuste Struktur schützt zuverlässig vor Abrieb, mechanischen Beschädigungen und Umwelteinflüssen. Selbstschliessend – Einfaches Handling Durch die selbstschliessende Konstruktion lässt sich der Schlauch beim Aufweiten leicht öffnen und schliesst sich nach dem Einlegen der Kabel von selbst. So können einzelne Leitungen oder ganze Bündel schnell eingeführt werden. Technische Daten - Länge ca. 5 m - Durchmesser ca. 10 mm - Bündeldurchmesser max. 11 mm - Kupfergeflecht - EMV-Abschirmung - Selbstschliessend - Wandstärke ca. 0,5 mm - Betriebstemperatur: -40 °C bis 150 °C - Material: verzinntes Kupfer, PPS, Nomex Lieferumfang - Geflechtschlauch Verpackung - Wiederverschliessbare Tüte.58,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.